更新日:2026年7月28日
ベトナム拠点の従業員が増えると、給与計算だけでなく、勤怠の締め、残業代・各種手当の確認、社会保険の増減手続き、個人所得税(PIT)、給与明細の発行まで、毎月の作業が複雑になります。担当者が正確に処理できている間は問題が見えにくい一方、法令変更、退職、長期休暇、入力ミスが重なると、給与支払や従業員対応に影響が及びます。
ベトナムで給与計算・社会保険手続きをアウトソースする目的は、単なる作業の外注ではありません。専門性、継続性、内部統制を組み合わせ、会社が毎月の結果を確認できる運用をつくることにあります。本記事では、外注が有効な理由、内製との違い、社内に残すべき役割、委託先の選び方を整理します。
- 給与・社会保険の外注は、法令対応、業務継続、チェック体制の強化に有効です。
- 勤怠承認、昇給・賞与の決定、最終承認、送金権限は社内に残す必要があります。
- 外注しても雇用主としての法的責任は移りません。委託先の成果物を確認する仕組みが重要です。
- 料金だけでなく、対応範囲、法改正時の運用、情報管理、担当者不在時の体制を比較します。
結論:外注すべきかは「月次業務を再現できるか」で判断する
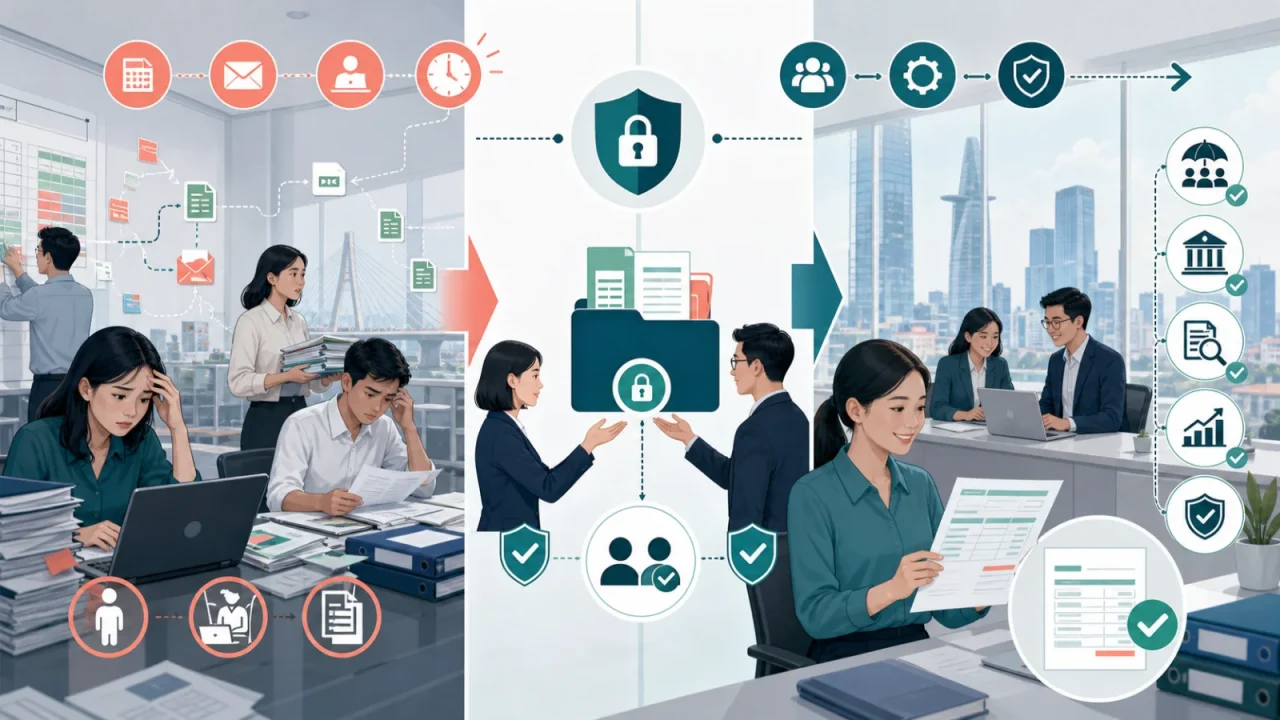
給与計算を内製できる企業でも、担当者が変わったときに同じ品質で処理できるとは限りません。判断基準は「今月も計算できたか」ではなく、入力資料、計算条件、承認履歴、届出状況を第三者が追跡でき、翌月も同じ手順を再現できるかです。
業務手順が文書化され、複数名で確認でき、法改正を継続的に反映できるなら内製も有力です。一方、特定担当者への依存、Excelの個別管理、日越間の確認遅延、社会保険手続きの滞留がある場合は、アウトソースを含む運用再設計を検討する価値があります。
ベトナムで給与計算・社会保険をアウトソースする5つの理由
1.法令変更を月次運用へ反映しやすい
ベトナムでは、労働、社会保険、個人所得税、労働登録、個人情報保護に関する制度を横断して確認する必要があります。2025年7月には新しい社会保険法が施行され、2026年1月には個人情報保護法と労働登録に関する政令が施行されました。さらに、2026年7月には個人所得税法の施行を定める政令も発効しています。
重要なのは、法令を知ることだけではなく、対象者判定、給与項目、計算式、申告資料、社内締切を実際の運用へ反映することです。専門チームへ委託すると、変更点の確認から月次フローへの反映までを一つの管理対象にしやすくなります。
2.給与計算の正確性と支払期限を守りやすい
給与の元データは、勤怠、残業、休暇、入退社、昇給、賞与、手当、控除など複数部門から集まります。一つの変更が総支給額、社会保険、PIT、手取り額へ連動するため、入力後の突合と例外確認が欠かせません。
外注では、入力データの受付、前月比較、異常値確認、計算、会社承認、給与明細作成という工程を標準化できます。給与計算の具体的な流れは、関連記事「ベトナム給与計算の流れと企業が注意すべき点」でも詳しく解説しています。
3.担当者の退職・休暇による業務停止を防ぎやすい
給与業務が一人の担当者に集中していると、その人の退職や長期休暇が支払遅延につながるおそれがあります。引継ぎ資料があっても、例外処理の理由や行政機関との過去のやり取りまで共有されていないことがあります。
委託先に複数担当者、レビュー担当、責任者が配置されていれば、不在時にも処理を継続しやすくなります。ただし、委託先側も一人担当では同じ問題が起こるため、バックアップ体制とエスカレーション先を契約前に確認します。
4.計算・承認・送金を分けて内部統制を強化できる
給与は機密性が高く、金額変更や口座情報の更新を伴います。入力、計算、承認、送金を同じ人が担うと、単純ミスだけでなく、不適切な変更を発見しにくくなります。
外注によって計算担当を分離し、会社側が人事データの承認と総額確認、経営者または権限者が送金承認を行う体制にすると、役割分担が明確になります。前月差異、入退社者、臨時支給、銀行口座変更を重点確認項目として定めると、チェックが形式化しにくくなります。
5.給与データの取扱いルールを明確にできる
給与ファイルには、氏名、口座、所得、扶養、保険、税務などの個人情報が含まれます。外注すれば自動的に安全になるわけではありませんが、送受信方法、アクセス権、保存期間、削除、事故時の連絡を契約と手順で明文化する機会になります。
2026年1月施行のベトナム個人情報保護法も踏まえ、メール添付だけに依存せず、権限管理された共有環境、操作履歴、退職者の権限削除、再委託先の管理まで確認することが重要です。
内製とアウトソースの比較
| 比較項目 | 内製 | アウトソース |
|---|---|---|
| 社内知識 | 現場事情を反映しやすい | 会社固有ルールの共有が必要 |
| 法令対応 | 担当者が継続して調査・更新 | 専門チームの知見を利用しやすい |
| 業務継続 | 担当者不在への備えが必要 | 複数担当体制なら継続性を高めやすい |
| 内部統制 | 少人数では役割分離が難しい場合がある | 計算と会社承認を分離しやすい |
| 情報管理 | 社内環境で完結できる | 委託先・再委託先を含む管理が必要 |
| 費用 | 人件費、採用、教育、システム、引継ぎを負担 | 月額費用、初期移行費、追加対応費が発生 |
どちらが常に優れているということではありません。少人数でも複雑な給与体系を持つ企業、急速に増員する企業、日本側への月次報告が必要な企業では外注の効果が出やすく、社内に十分な専門人材と代替要員がいる企業では内製が合理的な場合もあります。
外注できる業務範囲
| 業務 | 委託先が支援できる内容 | 会社側で確認する内容 |
|---|---|---|
| 勤怠データ | 形式確認、未入力・異常値の抽出 | 勤務実績、残業・休暇の承認 |
| 給与・賞与計算 | 支給、控除、保険、PITの計算と差異表作成 | 昇給・賞与の決定、計算結果の承認 |
| 社会保険 | 加入・減員・変更資料の作成、進捗管理 | 対象者情報の確定、届出内容の承認 |
| 給与明細 | 明細作成、安全な配付 | 配付対象と問い合わせ窓口の決定 |
| 月次報告 | 総額、前月差、例外、未処理事項の報告 | 差異確認、会計・送金との照合 |
勤怠、社会保険、PITのつながりは「ベトナムの勤怠管理・社会保険・個人所得税実務」で整理しています。全てを一度に外注せず、給与計算と社会保険から始め、勤怠管理や人事データ管理へ段階的に広げる方法もあります。
外注しても社内に残すべき役割
アウトソースは雇用主としての責任を委託先へ移すものではありません。ベトナム社会保険法は、使用者に加入登録、毎月の控除・納付、正確かつ適時な資料提供などを求めています。したがって、会社側には少なくとも次の役割を残します。
- 入退社、契約、昇給、賞与、手当などの人事決定
- 勤怠、残業、休暇、臨時支給・控除の承認
- 給与計算結果、前月差異、社会保険対象者の最終確認
- 銀行送金の承認と会計計上額との照合
- 従業員への説明、苦情・問い合わせへの最終対応
- 委託先の権限、品質、期限、情報管理の定期レビュー
委託先へ「計算に必要な情報を渡す」だけでは不十分です。誰が、何を、いつまでに承認し、差異が出たときに誰へ連絡するかを月次カレンダーと責任分担表にします。
アウトソースが特に向いている企業
- 給与・社会保険担当者が一人で、代替要員がいない
- 従業員増加により、毎月の締め作業が遅れ始めている
- 工場、店舗、複数拠点など、勤怠パターンが複雑である
- 日本人とベトナム人の間で給与情報の確認に時間がかかる
- 日本本社向けに、前月差や人件費の説明資料が必要である
- 給与体系や社会保険の処理方法を一度点検したい
反対に、入力資料が毎月遅れる、承認者が決まっていない、給与規程と実際の運用が一致していない状態では、外注後も混乱が残ります。契約前の現状整理が、外注効果を左右します。
費用対効果は「委託料金以外」も含めて評価する
給与計算代行の料金は、従業員数だけでは決まりません。拠点数、給与項目、シフト・残業の複雑さ、外国人従業員、社会保険・PITの対応範囲、使用システム、報告言語、過去データの整理状況によって変わります。
内製費用を比較するときは、担当者の給与だけでなく、採用・教育、法令調査、システム、上司の確認時間、引継ぎ、ミス修正、退職時の空白期間も含めます。外注側は、初期設定、月額基本料、従業員単価、追加計算、遡及修正、行政対応、解約時のデータ返却条件を確認します。
給与計算・社会保険の委託先を選ぶ8つのポイント
- 対応範囲:給与計算だけか、社会保険、PIT、勤怠確認、従業員問い合わせまで含むか。
- 法改正対応:変更を誰が確認し、いつ会社へ通知し、計算へ反映するか。
- レビュー体制:作成者と確認者が分かれ、不在時の代替担当がいるか。
- 月次日程:入力締切、質問期限、一次計算、会社承認、明細発行の期日が明確か。
- 情報管理:アクセス権、暗号化、保存期間、削除、再委託、事故報告のルールがあるか。
- 報告品質:前月差異、例外、未処理事項、納付状況を見える形で報告するか。
- 言語:ベトナム語の実務対応と、日本語または英語の経営報告を両立できるか。
- 終了時対応:計算ロジック、従業員データ、届出履歴を返却し、再内製化できるか。
導入は5段階で進める
- 現状診断:給与項目、計算式、勤怠、保険対象、PIT、月次締切、承認者を棚卸しします。
- 責任分担:会社と委託先の担当範囲、承認権限、問い合わせ経路を決めます。
- データ移行:従業員マスター、直近給与、休暇残、保険・税務情報を整えます。
- 並行計算:通常1~2回、旧運用と新運用で同じ月を計算し、差異を解消します。
- 本稼働とレビュー:初回支給後に、期限、差異、問い合わせ、情報授受を振り返ります。
給与計算だけでなく人事・総務全体の委託範囲を検討する場合は、「ベトナムの人事・総務代行とは|業務範囲と費用」もご参照ください。
よくある質問
従業員が少なくても外注する意味はありますか?
人数が少なくても、担当者が一人、給与体系が複雑、日本側の確認が必要といった場合は効果があります。単価だけでなく、業務停止リスクと管理者の確認時間を含めて判断します。
給与計算だけを委託できますか?
可能です。ただし、給与計算と社会保険・PITは同じ人事データを使うため、別々の担当にする場合は、対象者、給与基礎、締切、差異の共有方法を明確にします。
委託すれば会社側の確認は不要ですか?
不要にはなりません。人事決定、勤怠承認、計算結果の最終確認、送金承認は会社側の役割です。外注は確認をなくすのではなく、確認しやすい資料と工程をつくるために活用します。
現在の担当者を置き換えるサービスですか?
必ずしもそうではありません。定型計算や届出準備を外部へ移し、社内担当者が従業員対応、制度設計、採用、定着支援などに時間を使う役割分担も有効です。
ベトナムの給与・社会保険業務を安定させたい企業へ
ワコンチェのベトナムの人事・総務代行では、給与計算、勤怠、社会保険、PIT、入退社手続きなどを、企業ごとの体制に合わせて支援します。
現在の業務フローを確認し、外注する業務と社内に残す承認業務を整理したうえで、無理のない導入方法をご提案します。
参考情報
- ベトナム社会保険法 41/2024/QH15(ベトナム法令データベース)
- 強制社会保険に関する政令 158/2025/NĐ-CP(ベトナム政府)
- 個人情報保護法 91/2025/QH15(ベトナム政府官報)
- 個人所得税法施行に関する政令 253/2026/NĐ-CP(ベトナム政府)
ご注意
本記事は2026年7月28日時点の公開情報に基づく一般的な解説であり、法務・税務上の助言ではありません。対象者、契約内容、地域、当局の運用などにより必要な手続きは異なります。実際の判断は、最新の法令・行政案内を確認し、必要に応じて専門家へご相談ください。