Rà soát ngày: 28/07/2026
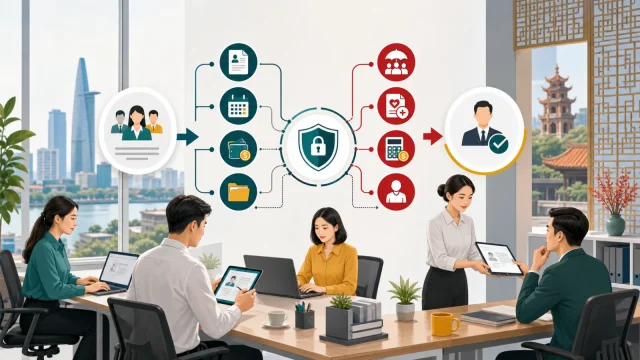
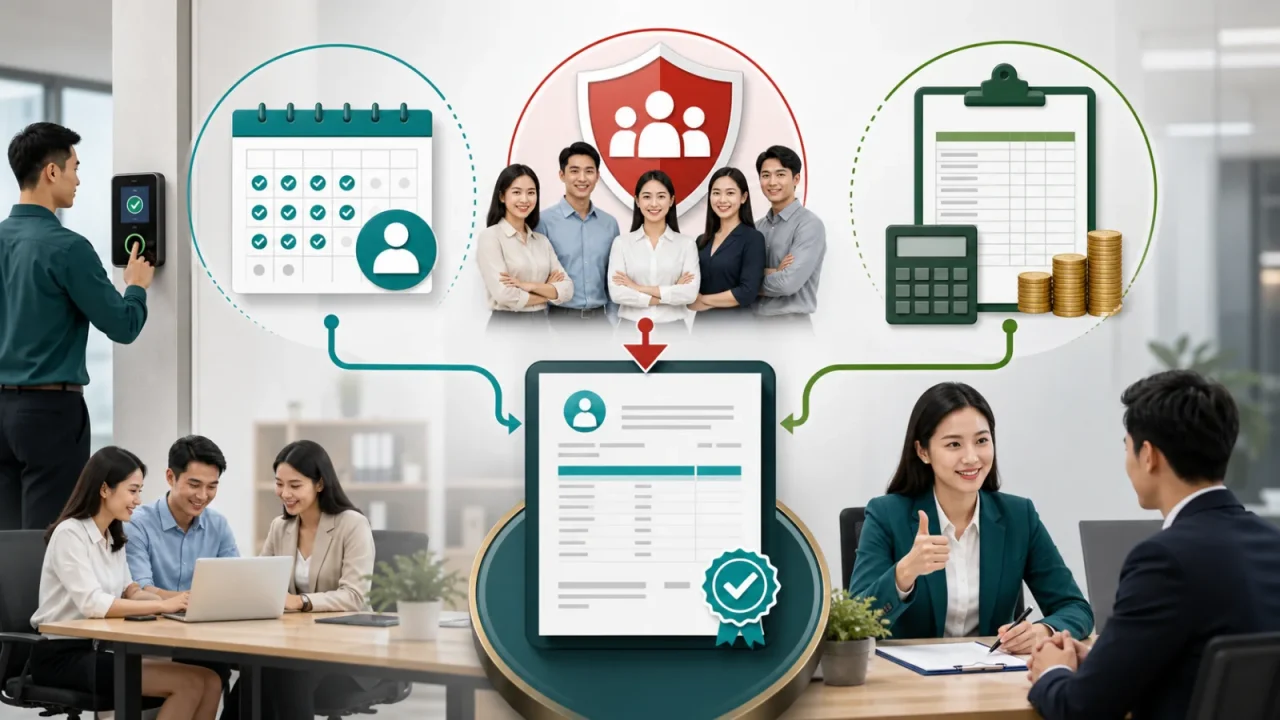
Chấm công, bảo hiểm bắt buộc và thuế thu nhập cá nhân (TNCN) thường do các đầu mối khác nhau quản lý, nhưng đều hội tụ tại bảng lương. Loại giờ tăng ca ảnh hưởng tiền lương; thay đổi lương hoặc tình trạng làm việc có thể ảnh hưởng bảo hiểm; tình trạng cư trú và người phụ thuộc làm thay đổi thuế TNCN. Vì vậy cần một hồ sơ nhân viên thống nhất và ngày hiệu lực rõ ràng.
Bài viết giải thích mối liên hệ vận hành và các thông số năm 2026 cần được kiểm tra. Nội dung không thay thế việc đánh giá cho từng người lao động.
Ba nhóm dữ liệu liên kết như thế nào?
| Sự kiện nguồn | Ảnh hưởng đến lương | Ảnh hưởng đến bảo hiểm/thuế |
|---|---|---|
| Nhân viên mới hoặc nghỉ việc | Tính theo ngày, lương cuối, số dư còn lại | Ngày tham gia, khấu trừ và dữ liệu quyết toán |
| Thay đổi lương/phụ cấp | Thu nhập gộp và chi phí doanh nghiệp | Rà soát căn cứ đóng và tính chịu thuế |
| Tăng ca/làm đêm | Tính mức trả thêm | Kiểm tra xử lý thuế và chứng từ hiện hành |
| Nghỉ không lương/vắng mặt | Giảm lương hoặc ngày không hưởng lương | Có thể ảnh hưởng trạng thái đóng và báo cáo |
| Thay đổi người phụ thuộc | Không thay đổi lương gộp | Chỉ giảm trừ TNCN sau khi kiểm tra điều kiện, hồ sơ |
Kiểm soát chấm công theo pháp luật lao động
Bộ luật Lao động quy định thời giờ làm việc bình thường nhìn chung không quá tám giờ trong một ngày và 48 giờ trong một tuần. Nếu tổ chức theo tuần, ngày làm việc bình thường có thể đến mười giờ nhưng vẫn phải giữ giới hạn 48 giờ/tuần. Làm thêm cần đáp ứng điều kiện và sự đồng ý của người lao động, trừ trường hợp luật định; giới hạn thông thường là 40 giờ/tháng và 200 giờ/năm, một số trường hợp được đến 300 giờ/năm.
Mức trả làm thêm tối thiểu khác nhau: 150% vào ngày làm việc bình thường, 200% vào ngày nghỉ hằng tuần và 300% vào ngày lễ, tết hoặc ngày nghỉ có hưởng lương, chưa kể tiền lương ngày lễ/nghỉ đối với người hưởng lương ngày. Làm việc ban đêm và làm thêm vào ban đêm có quy tắc bổ sung. Công thức cụ thể cần căn cứ tiền lương, lịch làm việc và tình huống của nhân viên.
Dữ liệu chấm công cần lưu
- Giờ bắt đầu, kết thúc theo lịch và thực tế, thời gian nghỉ, ca hoặc địa điểm nếu liên quan
- Giờ bình thường, tăng ca ngày thường, ngày nghỉ, ngày lễ và làm đêm tách riêng
- Nghỉ hưởng lương, không lương, ốm đau, thai sản và các loại vắng mặt đã duyệt
- Người phê duyệt, lý do sửa thủ công và dấu vết dữ liệu gốc
- Trạng thái chốt và danh sách điều chỉnh chuyển sang kỳ sau
Bảo hiểm bắt buộc: không áp một tỷ lệ cho mọi người
Luật Bảo hiểm xã hội số 41/2024/QH15 có hiệu lực từ ngày 01/07/2025. Đối tượng và cách đóng phụ thuộc nhóm người lao động, quốc tịch và hợp đồng. Với người thuộc chế độ BHXH bắt buộc thông thường, thành phần BHXH cốt lõi gồm người lao động đóng 8% vào quỹ hưu trí, tử tuất; phía người sử dụng lao động gồm 14% vào quỹ hưu trí, tử tuất, 3% vào quỹ ốm đau, thai sản và thông thường 0,5% vào quỹ tai nạn lao động, bệnh nghề nghiệp. BHYT và bảo hiểm thất nghiệp cần được đánh giá riêng theo quy định tương ứng.
Không nên mặc định tổng tỷ lệ thường được nhắc đến áp dụng cho mọi nhân viên. Lao động Việt Nam, nước ngoài, người quản lý và các loại hợp đồng có thể có phạm vi khác nhau. Tiền lương làm căn cứ đóng cũng cần kiểm tra với thỏa thuận lao động, mức sàn và mức trần.
Thông số đáng chú ý năm 2026
BHXH Việt Nam thông tin từ ngày 01/07/2026 mức lương cơ sở/tham chiếu là 2,53 triệu đồng. Mức tiền lương tháng tối đa bằng 20 lần mức này là 50,6 triệu đồng đối với BHXH, BHYT bắt buộc khi giới hạn đó áp dụng. Từ ngày 01/01/2026, lương tối thiểu vùng lần lượt là 5,31; 4,73; 4,14 và 3,70 triệu đồng ở Vùng I đến IV.
Hằng tháng, đối chiếu hồ sơ nhân viên với danh sách tham gia, căn cứ đóng và trạng thái tăng/giảm/điều chỉnh. Tách biên nhận hồ sơ hoàn tất khỏi các trường hợp đang chờ xử lý.
Thuế TNCN đối với tiền lương năm 2026
Luật Thuế thu nhập cá nhân số 109/2025/QH15 có hiệu lực từ ngày 01/07/2026; quy định về thu nhập tiền lương được áp dụng từ kỳ tính thuế năm 2026. Với cá nhân cư trú, thu nhập tính thuế được xác định sau các khoản giảm trừ hợp lệ. Mức giảm trừ là 15,5 triệu đồng/tháng cho người nộp thuế và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc đủ điều kiện.
| Thu nhập tính thuế tháng sau giảm trừ | Thuế suất |
|---|---|
| Đến 10 triệu đồng | 5% |
| Trên 10 đến 30 triệu đồng | 10% |
| Trên 30 đến 60 triệu đồng | 20% |
| Trên 60 đến 100 triệu đồng | 30% |
| Trên 100 triệu đồng | 35% |
Biểu thuế chỉ là một phần. Bảng lương cần có căn cứ về cư trú, hồ sơ người phụ thuộc, xử lý phúc lợi và phụ cấp, khoản bảo hiểm được giảm trừ và dữ liệu quyết toán năm. Không tự động đưa cá nhân không cư trú vào biểu lũy tiến của cá nhân cư trú.
Đối soát ba chiều hằng tháng
- Đối chiếu nhân viên đang làm, mới và nghỉ giữa HR, lương, bảo hiểm và thuế.
- So sánh lương hợp đồng và thay đổi đã duyệt với bảng lương, căn cứ đóng.
- So sánh loại giờ chấm công với tiền tăng ca và vắng mặt trong bảng lương.
- So sánh khoản bảo hiểm trên lương và chi phí doanh nghiệp với dữ liệu kê khai/thanh toán.
- So sánh khấu trừ thuế với tình trạng cư trú, người phụ thuộc và phúc lợi chịu thuế.
- Ghi nhận chênh lệch, người xử lý, thời hạn và kỳ điều chỉnh.
Lỗi thường gặp
- Tăng lương đã vào bảng lương nhưng chưa cập nhật hồ sơ bảo hiểm.
- Nhân viên nghỉ đã ra khỏi chấm công nhưng vẫn còn trong danh sách pháp định.
- Gửi giờ tăng ca nhưng thiếu loại ngày hoặc phê duyệt.
- Giảm trừ người phụ thuộc trước khi xác nhận điều kiện, hồ sơ.
- Sửa lương thực nhận thủ công nhưng không cập nhật dữ liệu gốc và nhật ký.
- Chia sẻ tệp lương quá rộng hoặc lưu vô thời hạn mà không có mục đích rõ.
Câu hỏi thường gặp
Mức trần 50,6 triệu đồng áp dụng cho mọi loại bảo hiểm?
Không nên mặc định như vậy. Thông tin chính thức liên hệ mức này với BHXH, BHYT bắt buộc dựa trên lương cơ sở/tham chiếu. Bảo hiểm thất nghiệp và phạm vi của từng người cần kiểm tra riêng.
Có thể áp cùng cách đóng cho lao động Việt Nam và nước ngoài?
Không. Quốc tịch, hợp đồng và điều kiện tham gia có ý nghĩa. Cần phân loại rõ và đánh giá lại khi hợp đồng hoặc vai trò thay đổi.
Có nên lưu dữ liệu lương của nhân viên cũ mãi mãi?
Không. Thời hạn lưu phải theo yêu cầu pháp luật và mục đích đã xác định. Luật bảo vệ dữ liệu cá nhân yêu cầu lưu ý đặc biệt đến lưu và xóa dữ liệu người lao động sau khi chấm dứt, trừ căn cứ lưu giữ hợp pháp hoặc thỏa thuận.
Nguồn chính thức
- Bộ luật Lao động số 45/2019/QH14
- Luật Bảo hiểm xã hội số 41/2024/QH15
- Mức đóng từ 01/07/2026, Bảo hiểm xã hội Việt Nam
- Mức giảm trừ gia cảnh năm 2026, Cổng Thông tin điện tử Chính phủ
- Luật Bảo vệ dữ liệu cá nhân số 91/2025/QH15