Rà soát ngày: 28/07/2026
Một kỳ tính lương ổn định bắt đầu trước khi áp dụng công thức. Doanh nghiệp cần có dữ liệu chấm công, thay đổi nhân sự, chỉ thị về lương và tình trạng thuế, bảo hiểm đã được phê duyệt. Kết quả sau đó phải được kiểm tra độc lập, doanh nghiệp phê duyệt, thanh toán có kiểm soát và đối soát sau kỳ lương.
Bài viết sắp xếp các bước bàn giao đó thành một quy trình hàng tháng, giúp xác định rõ đội ngũ tại Việt Nam, trụ sở chính và nhà cung cấp dịch vụ cần giao gì ở từng thời điểm.
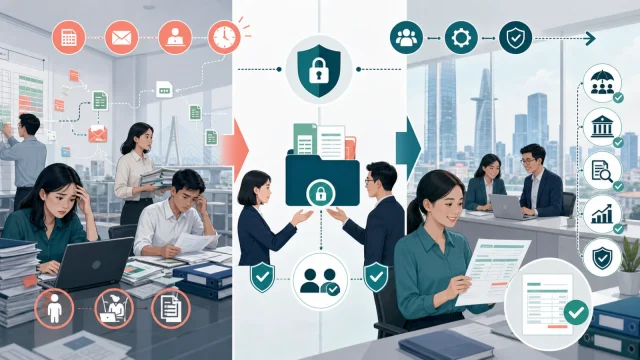
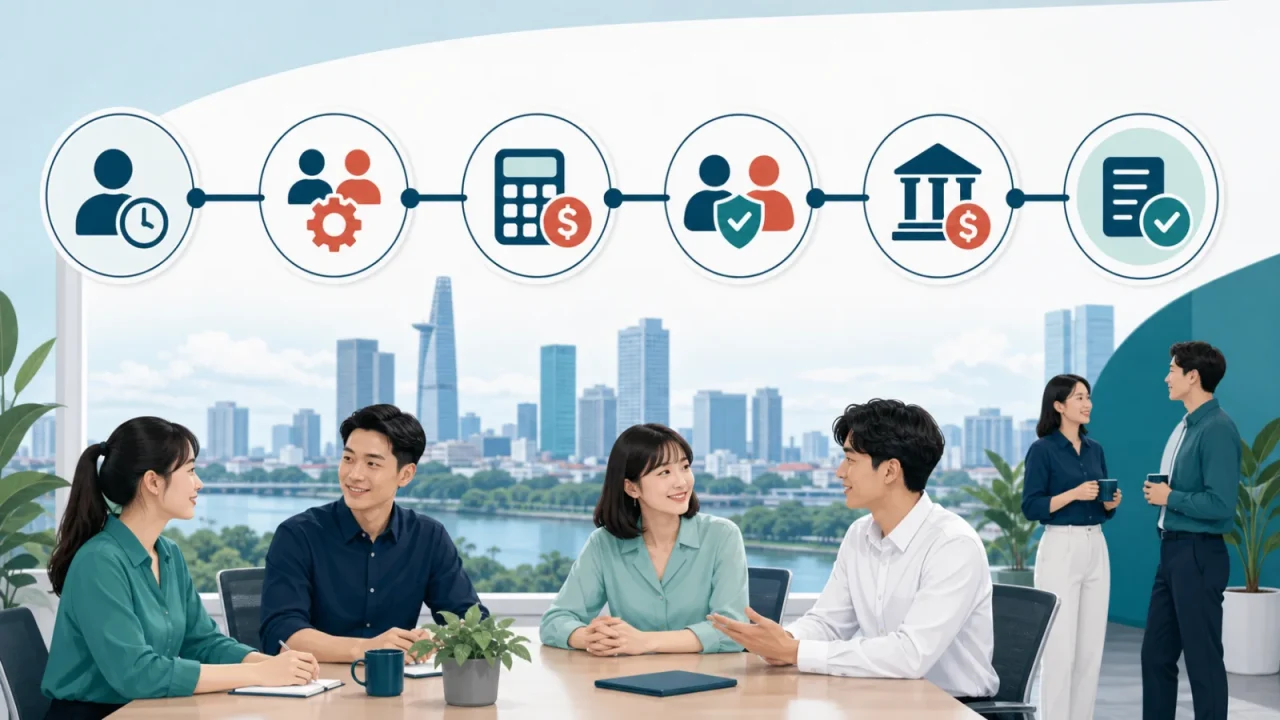
Tổng quan quy trình tính lương hàng tháng
| Giai đoạn | Công việc chính | Bằng chứng kiểm soát |
|---|---|---|
| 1. Chốt dữ liệu | Khóa chấm công và nhận thay đổi nhân sự đã duyệt | Danh mục chốt dữ liệu và phê duyệt |
| 2. Kiểm tra đầu vào | Kiểm tra thiếu, trùng và biến động bất thường | Danh sách ngoại lệ và chứng từ nguồn |
| 3. Tính gross-to-net | Tính thu nhập, tăng ca, phúc lợi, bảo hiểm, thuế TNCN và thực nhận | Tệp tính có giả định được kiểm soát |
| 4. Soát xét | So sánh số nhân viên, tổng chi phí và chênh lệch từng người | Xác nhận của người kiểm tra và nhật ký câu hỏi |
| 5. Duyệt và thanh toán | Doanh nghiệp duyệt lương, trả lương và thực hiện hồ sơ đã thống nhất | Phê duyệt, tệp ngân hàng và biên nhận |
| 6. Đối soát | Đối chiếu lương, ngân hàng, kế toán và nghĩa vụ pháp định | Biên bản đối soát và danh sách tồn đọng |
1. Thiết lập ngày chốt và quy tắc thay đổi
Trước mỗi kỳ, xác định ngày trả lương rồi lùi lại để ấn định ngày chốt công, hạn gửi dữ liệu, lần tính đầu tiên, thời gian giải đáp và phê duyệt cuối. Một mô hình tham khảo cho kỳ lương ổn định:
| Thời điểm | Công việc |
|---|---|
| T-10 ngày làm việc | Gửi dữ liệu chấm công và thu nhập biến động |
| T-7 | Gửi bảng lương lần đầu và báo cáo ngoại lệ |
| T-5 | Doanh nghiệp kiểm tra và hoàn tất yêu cầu sửa |
| T-3 | Giao bảng lương, phiếu lương và dữ liệu ngân hàng cuối cùng |
| T | Thanh toán lương |
| Sau T | Đối soát và xử lý điều chỉnh đã duyệt |
Đây là lịch vận hành tham khảo, không phải thời hạn pháp định. Lịch thực tế phải phù hợp hợp đồng lao động, quy chế trả lương, xử lý của ngân hàng và kỳ kê khai. Dữ liệu gửi muộn cần ghi nhận lý do, người duyệt và cách xử lý trong kỳ hiện tại hoặc kỳ sau.
2. Kiểm tra chấm công và thay đổi nhân sự
Dữ liệu chấm công cần thể hiện giờ làm bình thường, tăng ca theo từng loại, làm đêm, nghỉ hưởng lương, nghỉ không lương, vắng mặt và ca làm việc nếu có. Bộ luật Lao động quy định giới hạn thời giờ làm việc và làm thêm, đồng thời có mức tối thiểu khác nhau cho ngày thường, ngày nghỉ hằng tuần, ngày lễ và làm đêm. Vì vậy hệ thống phải giữ được loại giờ và phê duyệt, không chỉ gửi một tổng số giờ trong tháng.
Dữ liệu thay đổi gồm nhân viên mới, nghỉ việc, điều chỉnh lương, phụ cấp, thưởng, khấu trừ, thay đổi tài khoản, người phụ thuộc và bảo hiểm. Mỗi thay đổi cần có ngày hiệu lực và nguồn phê duyệt.
3. Tính và kiểm tra gross-to-net
Gross-to-net là cầu nối từ thu nhập theo hợp đồng và phê duyệt đến số tiền trả cho người lao động. Một bảng tính có kiểm soát cần phân biệt:
- Lương cơ bản và phụ cấp cố định theo hợp đồng
- Tiền tăng ca, làm đêm, thưởng và phụ cấp biến động
- Khoản chịu thuế và không chịu thuế có căn cứ theo quy định hiện hành
- Khoản đóng bảo hiểm bắt buộc của người lao động nếu thuộc đối tượng
- Khấu trừ thuế TNCN theo tình trạng cư trú và các khoản giảm trừ hợp lệ
- Khấu trừ hợp pháp, tạm ứng và lương thực nhận
Không nên chỉ kiểm tra vài mức lương thực nhận. Báo cáo soát xét cần thể hiện chênh lệch theo từng nhân viên và tổng số so với tháng trước, nhân viên mới/nghỉ, biến động lớn, lương âm hoặc bằng không, thay đổi tài khoản và điều chỉnh thủ công.
4. Cập nhật đúng thông số pháp định năm 2026
Từ ngày 01/01/2026, lương tối thiểu tháng là 5,31 triệu đồng ở Vùng I; 4,73 triệu đồng ở Vùng II; 4,14 triệu đồng ở Vùng III và 3,70 triệu đồng ở Vùng IV theo Nghị định 293/2025/NĐ-CP. Vùng áp dụng theo địa bàn hoạt động của người sử dụng lao động và có quy tắc riêng khi đơn vị hoạt động trên nhiều địa bàn.
Đối với thu nhập từ tiền lương của cá nhân cư trú trong năm tính thuế 2026, mức giảm trừ là 15,5 triệu đồng/tháng cho người nộp thuế và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc đủ điều kiện. Luật thuế mới áp dụng năm bậc thuế lũy tiến. Đội ngũ tính lương cần kiểm soát ngày hiệu lực, tình trạng cư trú, hồ sơ người phụ thuộc và quyết toán năm thay vì chỉ sửa một tỷ lệ trong bảng tính.
Việc tham gia bảo hiểm phụ thuộc nhóm người lao động, quốc tịch, hợp đồng và quy định hiện hành. Từ ngày 01/07/2026, BHXH Việt Nam thông tin mức tiền lương tháng tối đa gắn với mức tham chiếu/lương cơ sở là 50,6 triệu đồng đối với BHXH, BHYT bắt buộc. Cần xác nhận thành phần và căn cứ đóng cho từng nhóm lao động.
5. Phê duyệt và bảo vệ bước thanh toán
Người lập bảng lương không nên đồng thời là người duy nhất có thể thay tài khoản, duyệt bảng lương và phát lệnh thanh toán. Người có thẩm quyền của doanh nghiệp cần kiểm tra tổng chi phí, lương thực nhận, biến động trọng yếu, nhân viên mới/nghỉ và thay đổi ngân hàng. Tệp chuyển khoản phải khớp với bảng lương đã duyệt và được bảo vệ khỏi sửa đổi không có nhật ký.
6. Đối soát sau thanh toán
Kết thúc kỳ bằng việc đối chiếu sổ lương với kết quả ngân hàng, sổ kế toán và dữ liệu bảo hiểm hoặc thuế. Các giao dịch bị từ chối, điều chỉnh hồi tố và chênh lệch pháp định cần có người phụ trách và thời hạn. Sửa dữ liệu gốc quan trọng không kém sửa số tiền, nếu không lỗi sẽ lặp lại vào tháng sau.
Danh mục kiểm soát hàng tháng
- Mọi trường hợp nhận việc, nghỉ việc và thay đổi lương có ngày hiệu lực đã duyệt.
- Ngoại lệ chấm công và tăng ca được quản lý có thẩm quyền phê duyệt.
- Đối tượng bảo hiểm, thuế khớp với dữ liệu nhân viên.
- Chênh lệch tháng trước và điều chỉnh thủ công có giải thích.
- Tổng bảng lương, tệp ngân hàng và bút toán kế toán khớp nhau.
- Dữ liệu gửi muộn và sửa sau kỳ lương được ghi nhận, phê duyệt.
Câu hỏi thường gặp
Có thể thay đổi ngày chốt mỗi tháng không?
Có thể, nhưng thay đổi thường xuyên làm tăng nguy cơ bỏ sót và sửa gấp. Nên công bố lịch năm và áp dụng quy trình ngoại lệ cho dữ liệu thực sự không thể gửi đúng hạn.
Ai nên phê duyệt bảng lương?
Đại diện có thẩm quyền của doanh nghiệp, hiểu các biến động và tổng chi phí. Nhà cung cấp có thể tính và kiểm tra nhưng không thay thế phê duyệt quản trị hoặc quyền ngân hàng của khách hàng.
Nhà cung cấp cần bàn giao gì?
Tối thiểu gồm sổ lương, chi tiết gross-to-net, phiếu lương, dữ liệu thanh toán, tổng hợp bảo hiểm và thuế, báo cáo chênh lệch tháng trước và danh sách câu hỏi tồn đọng theo phạm vi đã thống nhất.
Nguồn chính thức
- Bộ luật Lao động số 45/2019/QH14, Công báo Chính phủ
- Lương tối thiểu vùng năm 2026, cổng thông tin Bộ Nội vụ
- Mức giảm trừ gia cảnh năm 2026, Cổng Thông tin điện tử Chính phủ
- Mức đóng từ 01/07/2026, Bảo hiểm xã hội Việt Nam